



Klienci firmowi szansą na rozwój placówki partnerskiej
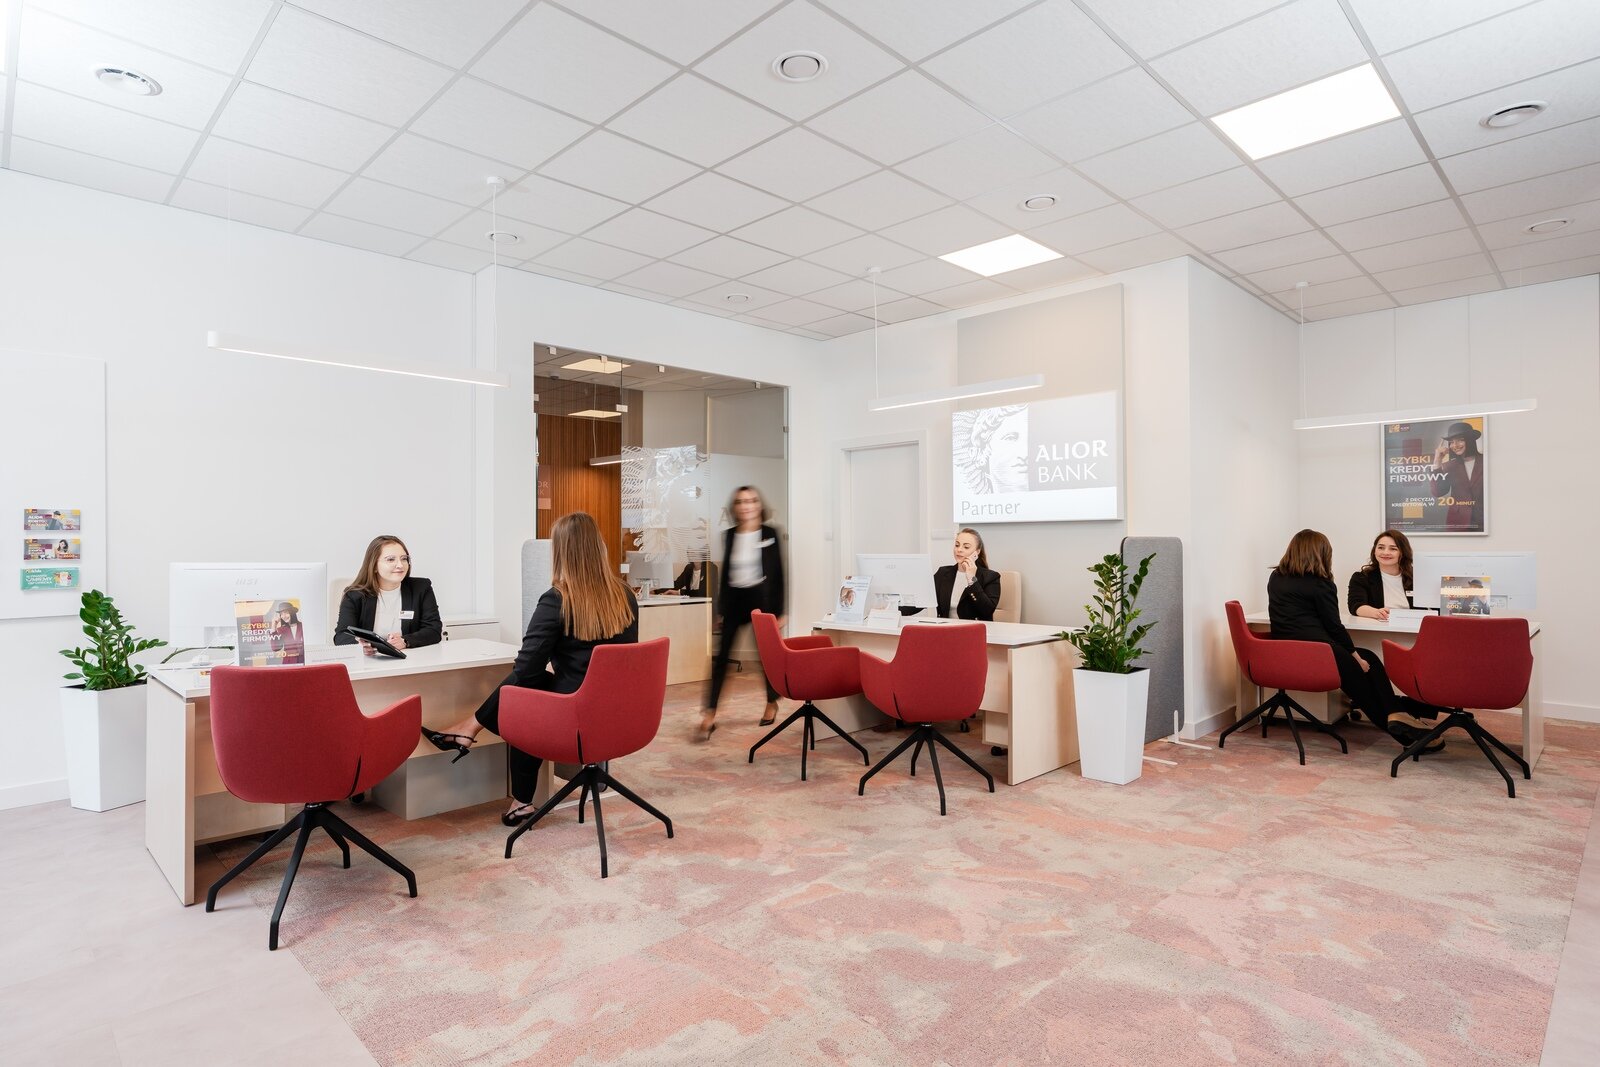
Placówka partnerska może zarabiać nie tylko na obsłudze klientów indywidualnych. Duży potencjał kryje się w firmach.

Z tego artykułu dowiesz się
- Jakie możliwości daje właścicielom placówek partnerskich obsługa klientów biznesowych.
- Który z produktów bankowych jest najpopularniejszy wśród przedsiębiorców.
- Na jakie wsparcie może liczyć partner Alior Banku.
Model partnerski Alior Banku należy dziś do nielicznych na rynku, które pozwalają prowadzić kompleksową obsługę wszystkich segmentów klientów: indywidualnych – z dostępem do pełnej oferty produktów depozytowych i kredytowych, w tym hipotek, oraz biznesowych – z bardzo szeroką propozycją produktów. Dzięki temu właściciel placówki partnerskiej nie musi wybierać między różnymi grupami klientów, lecz może budować jeden, stabilny biznes oparty na szerokiej i komplementarnej ofercie.
– Obsługa klientów biznesowych to naturalne rozszerzenie działalności placówki. Przecież przedsiębiorca jest jednocześnie osobą fizyczną, czyli potencjalnym klientem indywidualnym oraz klientem firmowym. Klient, który wie, że wszystkie swoje sprawy finansowe, zarówno prywatne, jak i firmowe jest w stanie załatwić w jednym miejscu, często u jednej osoby, czuje się u nas bardzo dobrze. Dzięki temu stajemy się jego bankiem pierwszego wyboru – mówi Aleksander Roszak, dyrektor ds. mikroprzedsiębiorstw sieci zewnętrznych Alior Banku.
Istotnym argumentem za rozwijaniem obsługi klientów biznesowych jest również potencjał wzrostu przychodów. Jak podkreśla dyrektor Alior Banku, poziom wynagrodzenia za sprzedaż produktów dla klientów biznesowych jest porównywalny z tym osiąganym w segmencie klientów indywidualnych. Oznacza to, że przy zbliżonym wolumenie sprzedaży partner może generować podobny poziom przychodów w obu segmentach.
– Segment klientów biznesowych daje placówkom możliwość dywersyfikacji sprzedaży i budowania dodatkowego źródła przychodów. Przy atrakcyjnych zasadach wynagradzania staje się z czasem istotnym elementem całego biznesu partnera. Dodatkową zaletą jest wartość pojedynczych transakcji, która w przypadku finansowania firm jest zazwyczaj wielokrotnie wyższa niż przy standardowych kredytach konsumenckich – wyjaśnia Aleksander Roszak.
Produkty dla firm
Jednym z najpopularniejszych produktów bankowych wśród przedsiębiorców jest kredyt obrotowy.
– To produkt, który ma kilka istotnych zalet. Decyzja kredytowa może zapaść nawet w ciągu 20 minut od wprowadzenia wniosku. Jeżeli wszystko jest w porządku, a klient szybko dostarczy wymagane dokumenty, na przykład zaświadczenia z urzędów, możemy uruchomić finansowanie nawet w jeden dzień. Staramy się też indywidualnie podejść do klienta – przyglądamy się jego sytuacji i szukamy najlepszych rozwiązań – mówi dyrektor Alior Banku.
Oprócz finansowania przedsiębiorcy mogą korzystać z rachunków firmowych, leasingu oraz szerokiej gamy produktów wspierających rozwój działalności gospodarczej. Dlatego szczególnie istotne jest budowanie długofalowych relacji. Firma, która dziś otwiera rachunek, jutro może potrzebować finansowania inwestycji, leasingu lub dodatkowych rozwiązań wspierających jej rozwój.
Przedsiębiorcy są wszędzie
Doświadczenia Alior Banku pokazują, że sukces w obsłudze klientów biznesowych nie zależy wyłącznie od wielkości miasta czy liczby mieszkańców, w której znajduje się placówka bankowa. Wśród najlepszych placówek obsługujących przedsiębiorców znajdują się zarówno punkty działające w dużych miastach, jak i te zlokalizowane w miejscowościach liczących zaledwie kilkanaście czy kilkadziesiąt tysięcy mieszkańców.
– Jedna z placówek, która znajduje się w ścisłej czołówce pod względem sprzedaży produktów dla klientów biznesowych, działa w miejscowości liczącej około 11 tys. mieszkańców, inna w mieście zamieszkałym przez mniej więcej 32 tys. osób. Oczywiście mamy w tym zestawieniu również placówki w dużych miastach, ale nie ma tu jednej reguły. Można mieć świetną lokalizację i wielu potencjalnych klientów, ale jeśli podejście do obsługi nie jest aktywne, nie przełoży się to automatycznie na wyniki – mówi Aleksander Roszak.
W mniejszych miejscowościach atutem może być dobra znajomość lokalnego rynku. Kluczowe znaczenie mają tu działania marketingowe, udział w wydarzeniach i budowanie rozpoznawalności placówki. Alior Bank umożliwia partnerom organizowanie takich akcji ze wsparciem centrali banku, na przykład przy okazji lokalnych imprez czy wydarzeń, których placówka partnerska może być sponsorem.
Wsparcie banku i czas na wdrożenie
Sieć Alior Banku liczy obecnie 296 placówek partnerskich. Bank chce rozwijać segment biznesowy w całej sieci. Jedną z barier, które mogą powstrzymywać właścicieli partnerskich placówek bankowych przed wejściem w ten segment, jest obawa przed bardziej złożoną obsługą przedsiębiorców niż klientów indywidualnych. Doradca biznesowy powinien znać nie tylko produkty bankowe, lecz także podstawowe formy prowadzenia działalności gospodarczej i zasady rozliczeń podatkowych. Musi rozumieć różnice między jednoosobową działalnością, spółką cywilną czy spółką prawa handlowego, a także orientować się w rodzajach księgowości. Alior Bank stara się ułatwić partnerom zdobycie tych kompetencji. Programy szkoleniowe zostały rozszerzone, cyklicznie są prowadzone również spotkania w ramach cyklu „Eksperci na wyciągnięcie ręki”, omawiające aspekty związane z obsługą i sprzedażą oferty dla klienta biznesowego.
– Partnerzy mają również dostęp do wyspecjalizowanych zespołów wspierających sprzedaż produktów kredytowych i depozytowych, a także do bieżących konsultacji z ekspertami banku. Wsparcie obejmuje zarówno codzienną pracę operacyjną, jak i bardziej wymagające przypadki związane z finansowaniem przedsiębiorców. Dodatkowo partnerzy mogą liczyć na bezpośrednie wsparcie dyrektora odpowiedzialnego za rozwój segmentu mikroprzedsiębiorstw w sieci zewnętrznej – mówi Aleksander Roszak.
Dla partnerów, którzy dopiero rozpoczynają aktywne rozwijanie obszaru klientów biznesowych, bank przygotował także proces leadowy umożliwiający łatwe przekazywanie klientów do obsługi zdalnej. Pozwala to stopniowo budować kompetencje w segmencie przedsiębiorców, jednocześnie zapewniając klientom wysoką jakość obsługi.
Partner czy doradca – kto obsługuje firmy
W mniejszych placówkach obsługą klientów biznesowych często zajmuje się bezpośrednio jej właściciel, podczas gdy pracownicy koncentrują się na obsłudze klientów indywidualnych. W przypadku partnerów zarządzających siecią kilku lub kilkunastu placówek naturalnym kierunkiem rozwoju jest budowa wyspecjalizowanych zespołów odpowiedzialnych za poszczególne obszary działalności. W takiej sytuacji warto zatrudnić lub przygotować do tej roli doradcę specjalizującego się w obsłudze przedsiębiorców. Jak podkreśla Aleksander Roszak, proces wdrożenia nowego pracownika i osiągnięcie pełnej efektywności sprzedażowej zajmuje zazwyczaj od trzech do czterech miesięcy. Tempo rozwoju kompetencji zależy przede wszystkim od wcześniejszego doświadczenia zawodowego pracownika oraz zaangażowania zarówno po stronie doradcy, jak i partnera wspierającego jego rozwój.
Klienci biznesowi nie są dziś dodatkiem do działalności placówki partnerskiej. Dla wielu partnerów stali się jednym z najważniejszych źródeł wzrostu, budowania długoterminowych relacji oraz zwiększania rentowności biznesu. Dlatego warto wykorzystać potencjał, jaki daje kompleksowa obsługa przedsiębiorców i rozwijać placówkę, dbając o każdą linię biznesową udostępnioną naszym partnerom przez bank.
Najważniejsze wnioski
WIZYTÓWKA ALIOR BANK PARTNER
Alior Bank rozwija sieć placówek partnerskich, w których klienci mogą skorzystać z usług bankowych i produktów finansowych. Partnerzy obsługują zarówno osoby indywidualne, jak i przedsiębiorców. W ofercie znajdują się m.in. konta, kredyty, leasing oraz obsługa kasowa. System partnerski działa od 2009 roku.
Osoby przystępujące do sieci mogą liczyć na wsparcie banku przy uruchomieniu placówki i prowadzeniu działalności. Otrzymują szkolenia, narzędzia do obsługi klientów oraz pomoc sprzedażową i operacyjną. Alior Bank współfinansuje również część wyposażenia, m.in. sprzęt IT, oznakowanie i monitoring. Po stronie partnera pozostaje przygotowanie lokalu, jego wyposażenie oraz bieżące koszty prowadzenia placówki.
- placówki partnerskie – 296
- oddziały własne – 158
- minimalna kwota inwestycji – 60 tys. zł
- minimalna powierzchnia lokalu – 45 mkw.

Koszyk zakupów
Produkt został dodany do Twojego koszyka zakupów
ZOBACZ W KATALOGU
Wyróżnione franczyzy
Yasumi Instytut Zdrowia i Urody
Gabinety kosmetyczne, hotele i obiekty SPA
 200 000 zł

Xtreme Fitness Gyms
Kluby fitness/siłownie
450 000 zł
Synevo Punkty Pobrań
Punkty pobrań badań labolatoryjnych
100 000 zł
Carrefour
Sklepy convenience, minimarkety, supermarkety
100 000 zł
Żabka
Sklepy typu convenience
5 000 zł
Xtreme KiDS
Sale zabaw dla dzieci
475 000 zł
Erste Bank Polska
Placówki bankowe
25 000 zł
So Coffee
Kawiarnie
400 000 zł
LA WASH
Pralnie samoobsługowe
1 275 000 zł

Da Grasso
Pizzerie
200 000 zł
Costa Coffee
Kawiarnie
400 000 zł

DDD Dobre Dla Domu
Sklepy z podłogami i drzwiami
70 000 zł

Inne koncepty z branży finanse i bankowość
DG - Inwest Broker Finansowy
Leasing, kredyty, faktoring
3 000 zł
Extrakantor.pl
Kantory wymiany walut
150 000 zł
Generali
Agencje ubezpieczeniowe
0 zł

mFinanse
Placówki bankowe
10 000 zł
Millennium Bank
Placówki bankowe
41 000 zł
Monetia
Agencje płatnicze
720 zł
Quark Kantory Bitcoin
Kantory wymiany kryptowalut
50 000 zł
Bank Pekao S.A.
Placówki bankowe
40 000 zł
Dom Ubezpieczeniowy Spectrum
Multiagencje ubezpieczeniowe
0 zł
Erste Bank Polska
Placówki bankowe
25 000 zł
Z OSTATNIEJ CHWILI
POKAŻ WSZYSTKIE
Przepis na lody
Lodziarnie Willisch chcą rozbudowywać sieć o 10 nowych lokalizacji rocznie.
Pachnąco i z połyskiem
Diamenty i kosmetyki to zawsze dobre pomysły na prezenty. Mogą też być ciekawym pomysłem na biznes.
Co nowego we franczyzie?
McDonald's powiększa sieć franczyzowych restuaracji, Fit Cake otwiera lokal za granicą, a Grupa PSB anagażuje się w społeczną inicjatywę.
Gwiazda YouTuba rozwija sieć franczyzową
Chaps Gastropub to marka stworzona przez znanego youtubera. Jak się rozwija i co oferuje franczyzobiorcom?