



Bezpieczna franczyza
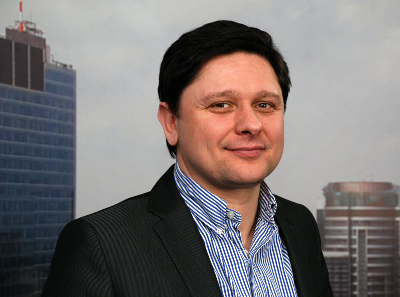
Piotr Frąckiewicz, ekspert z PZU SA wyjaśnia, jakie ubezpieczenie powinien mieć franczyzobiorca, a jakie franczyzodawca.
Prowadzenie każdej działalności gospodarczej wiąże się z dużym ryzykiem, na które składają się nie tylko czynniki ekonomiczne, ale również wszelkiego rodzaju zdarzenia losowe. W jaki sposób franczyzobiorca może ubezpieczyć swoją firmę? Czy różni się w tej materii od niezrzeszonego przedsiębiorcy?
Podobne ubezpieczenia oferowane są wszystkim przedsiębiorcom, niezależnie od tego, czy działają oni samodzielnie, czy też prowadzą swoją firmę w ramach sieci franczyzowej. Z reguły w umowie franczyzowej określone jest, kto odpowiada za ubezpieczenie mienia - franczyzodawca, czy franczyzobiorca. Jeśli franczyzodawca, to ubezpiecza on mienie stanowiące jego własność. Jeśli ubezpieczenie leży w gestii franczyzobiorcy, to ubezpiecza on mienie franczyzodawcy, z którego korzysta, w tym maszyny, środki obrotowe na rzecz franczyzodawcy, a jako właściciel ubezpiecza posiadany budynek lub lokal, w którym prowadzi działalność gospodarczą. Dla franczyzobiorcy istotne jest też posiadanie ubezpieczenia OC. Wysokość ubezpieczenia powinna być dostosowana do podejmowanego ryzyka oraz do zmieniających się warunków, w jakich przyjdzie działać firmie. Odszkodowanie dla pokrzywdzonych wypłacane jest do wysokości sumy gwarancyjnej, więc jeśli poszkodowany domaga się większej kwoty, wówczas firma, która wyrządziła szkodę musi sama dopłacić różnicę. Właśnie z tego względu warto dokładnie oszacować wysokość sumy gwarancyjnej, żeby niepotrzebnie nie zawyżać swojej składki, ale również po to, żeby w razie nieszczęścia nie wypłacać odszkodowania z własnej kieszeni.
W jaki sposób można oszacować wysokość sumy gwarancyjnej?
Wartość mienia firmy, a więc budynków budowli, maszyn i urządzeń oraz elementów wyposażenia można określić na dwa sposoby. Pierwszy polega na oszacowaniu wartości odtworzeniowej i odpowiada kosztom przywrócenia mienia do stanu fabrycznie nowego. Drugi sposób szacuje wartość rzeczywistą przedmiotu w danej chwili uwzględniając przy tym stopień jego zużycia. Suma ubezpieczenia zależy od stopnia zużycia technicznego ubezpieczanego mienia. Jeśli zużycie techniczne nie przekracza 50 proc., wówczas suma ubezpieczenia mienia powinna odpowiadać wartości odtworzeniowej, w przeciwnym przypadku suma ubezpieczenia odpowiada wartości rzeczywistej. Mienie można też ubezpieczyć w wartości księgowej brutto - poza nieruchomościami również inne środki trwałe. Jest to możliwe, kiedy zużycie techniczne nieruchomości nie jest wyższe niż 50 proc.
Rozmawiała (mak)
Koszyk zakupów
Produkt został dodany do Twojego koszyka zakupów
Wyróżnione franczyzy
Costa Coffee
Kawiarnie
 400 000 zł
Erste Bank Polska
Placówki bankowe
25 000 zł
Żabka
Sklepy typu convenience
5 000 zł
Xtreme KiDS
Sale zabaw dla dzieci
475 000 zł

Xtreme Fitness Gyms
Kluby fitness/siłownie
450 000 zł
Yasumi Instytut Zdrowia i Urody
Gabinety kosmetyczne, hotele i obiekty SPA
200 000 zł
Synevo Punkty Pobrań
Punkty pobrań badań labolatoryjnych
100 000 zł
Carrefour
Sklepy convenience, minimarkety, supermarkety
100 000 zł
So Coffee
Kawiarnie
400 000 zł

DDD Dobre Dla Domu
Sklepy z podłogami i drzwiami
65 000 zł

Da Grasso
Pizzerie
200 000 zł
Mydlarnia u Franciszka
Sklepy z kosmetykami naturalnymi
60 000 zł

Z OSTATNIEJ CHWILI
POKAŻ WSZYSTKIE
Sfinks postawił na franczyzobiorców
Wszystkie sieci należące do Grupy Sfinks są już w całości franczyzowe. Jednocześnie ogólna liczba restauracji spadła o 10 proc.
Tibesti przyspiesza
W ostatnich miesiącach marka Tibesti uruchomiła dwa nowe lokale, a wkrótce pojawi się kolejny. Czy to dobry moment na otwarcie pizzerii?
Na jaki biznes postawić?
Nowy „Własny Biznes FRANCHISING” już dostępny! Pomysły na biznes usługowy. Superbrands warte poznania. Wskazówki, jak wybrać wiarygodną franczyzę....
Medicover wchodzi we franczyzę fitness
Wielki debiut na rynku franczyzy. Grupa Medicover udostępnia licencję na autonomiczne siłownie Just GYM by Medicover.
