



Ustawa o podatku dochodowym od osób prawnych
Przyjętą przez Sejm ustawę o zmianie ustawy o podatku dochodowym od osób prawnych przekazano do podpisu Prezydentowi.
Założenia przyjętej ustawy przewidują m.in.:
- 1. uproszczenie systemu podatkowego przez:
- a) zmniejszenie stawki podatkowej z 27 do 19 proc.
- b) likwidację niektórych zwolnień podatkowych od podatku dochodowego i odliczeń od podstawy opodatkowania
- 2. ujednolicenie stawki podatku od dywidend oraz innych przychodów z tytułu udziału w zyskach osób prawnych ze stawką w ustawie o podatku dochodowym od osób fizycznych w zakresie opodatkowania kapitałów pieniężnych
- 3. dalszą harmonizację przepisów podatkowych z prawem Unii Europejskiej. Ustawa dostosowuje regulację podatkową dotyczącą przekazywania zysków przez spółki zależne spółkom dominującym do regulującej tę kwestię dyrektywy Rady Unii Europejskiej z dnia 23 lipca 1990 (Nr 90/435/EEC) w sprawie wspólnego systemu opodatkowania stosowanego w przypadku jednostek dominujących u jednostek zależnych w różnych państwach członkowskich. Celem jest uniknięcie podwójnego opodatkowania dochodów uzyskiwanych przez spółki dominujące z tytułu udziału w zyskach spółek zależnych.
Ustawa przewiduje możliwość odliczania darowizn przekazywanych na rzecz organizacji prowadzących działalność pożytku publicznego w sferze zadań publicznych określonych w ustawie o działalność pożytku publicznego i o wolontariacie. Wysokość odliczenia nie może jednak przekroczyć 10% dochodu.
Zwolniono również od podatku dochodowego dochody z dywidend oraz innych dochodów (przychodów) z udziału w zyskach osób prawnych mających siedzibę na terytorium Rzeczypospolitej Polskiej. Zwolnione spółki muszą łącznie spełnić następujące warunki:
- a) spółka nie ma siedziby lub zarządu na terytorium RP;
- b) spółki podlegają w państwie członkowskim UE opodatkowaniu podatkiem dochodowym od całości swoich dochodów bez względu na miejsce ich osiągania;
- c) dochody (przychody) uzyskiwane są z udziału w zysku osoby prawnej, w której kapitale podatnik uzyskujący ten dochodów posiada bezpośrednio nie mniej niż 25% udziałów.
Wprowadzono również przepis przejściowy związany z wykreśleniem części zwolnień przedmiotowych. Podatnicy, którzy do 31 grudnia 2003 r. przeznaczyli, a nie wydatkowali dochodów na realizację celów uprawniających do zwolnienia z podatku dochodowego dochodów, zachowują prawo do tego zwolnienia na dotychczasowych zasadach.
Koszyk zakupów
Produkt został dodany do Twojego koszyka zakupów
Wyróżnione franczyzy
Xtreme KiDS
Sale zabaw dla dzieci
 475 000 zł

Xtreme Fitness Gyms
Kluby fitness/siłownie
450 000 zł
Yasumi Instytut Zdrowia i Urody
Gabinety kosmetyczne, hotele i obiekty SPA
200 000 zł
Synevo Punkty Pobrań
Punkty pobrań badań labolatoryjnych
100 000 zł
Costa Coffee
Kawiarnie
400 000 zł
Erste Bank Polska
Placówki bankowe
25 000 zł
Żabka
Sklepy typu convenience
5 000 zł
Carrefour
Sklepy convenience, minimarkety, supermarkety
100 000 zł

Da Grasso
Pizzerie
200 000 zł
Mydlarnia u Franciszka
Sklepy z kosmetykami naturalnymi
60 000 zł
So Coffee
Kawiarnie
400 000 zł

DDD Dobre Dla Domu
Sklepy z podłogami i drzwiami
65 000 zł

Z OSTATNIEJ CHWILI
POKAŻ WSZYSTKIE
Sfinks postawił na franczyzobiorców
Wszystkie sieci należące do Grupy Sfinks są już w całości franczyzowe. Jednocześnie ogólna liczba restauracji spadła o 10 proc.
Tibesti przyspiesza
W ostatnich miesiącach marka Tibesti uruchomiła dwa nowe lokale, a wkrótce pojawi się kolejny. Czy to dobry moment na otwarcie pizzerii?
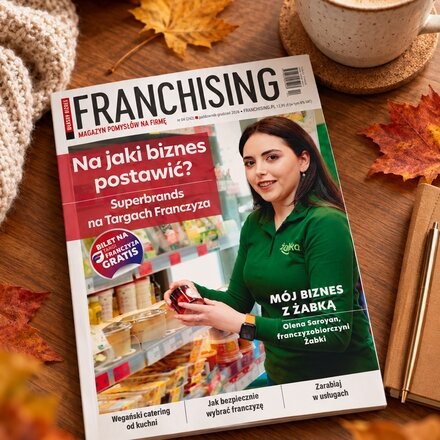
Na jaki biznes postawić?
Nowy „Własny Biznes FRANCHISING” już dostępny! Pomysły na biznes usługowy. Superbrands warte poznania. Wskazówki, jak wybrać wiarygodną franczyzę....
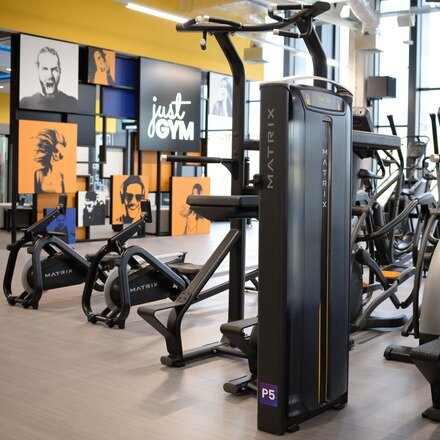
Medicover wchodzi we franczyzę fitness
Wielki debiut na rynku franczyzy. Grupa Medicover udostępnia licencję na autonomiczne siłownie Just GYM by Medicover.
