



Sublicencje dozwolone
Sejm zezwolił na sublicencje znaku towarowego. Trudności może sprawić podatek VAT
Udzielenie sublicencji na znak towarowy będzie podlegać podatkowi od towarów i usług (VAT). Nowelizacja ustawy o VAT z 26 marca 2002 roku rozszerzyła bowiem zakres opodatkowanych usług m.in. o licencjonowanie i przenoszenie praw do programów komputerowych oraz sprzedaż praw lub udzielenie licencji i sublicencji w rozumieniu prawa własności przemysłowej (pwp).
O ile obowiązująca ustawa o prawie własności przemysłowej zezwala na sublicencję wynalazku, to nie dopuszcza jej w odniesieniu do znaku towarowego. Jest to oczywiści dużym utrudnieniem dla przedsiębiorców działających w oparciu o umowę franchisingu. Znak towarowy może być udostępniony tylko przez podmiot na który został zarejestrowany. Często jest to firma zagraniczna, co dodatkowo ogranicza efektywność tworzenia sieci pod wspólną marką.
W zasadzie podatek nie spowoduje dodatkowego obciążenia finansowego licencjobiorców. Praktycznie wszystkie firmy używające cudzych znaków towarowych są płatnikami VAT, a więc mogą pomniejszyć podatek należny o naliczony. W gorszej sytuacji znajdować się będą firmy korzystające z sublicencji udzielanych przez podmioty zagraniczne. Ustawa o VAT traktować to będzie jako import usług.
To jednak nie jedyne utrudnienie. Uprawnienie do używania znaku towarowego przekazywane jest często w ramach transakcji złożonych tj. umowa franchisingowa, obejmujących również know-how, którego VAT nie obciąża. Powoduje to konieczność rozdzielenia należności za usługi opodatkowane oraz czynności nie podlegające VAT. Dla poprawności rozliczeń z fiskusem firmy powinny określić w umowie wartość poszczególnych elementów świadczenia.
Obrót prawami własności przemysłowej budzi wątpliwości również co do zakresu opodatkowania czynności z zakresu tego obrotu. W ustawie o VAT jest mowa jedynie o sprzedaży i udzieleniu licencji i sublicencji. Tymczasem pwp przewiduje możliwość przenoszenia tych uprawnień również w drodze darowizny czy zamiany praw.
Rozwiązanie pomijające pozostałe sposoby przenoszenia uprawnień należy, zgodnie z zasadami wykładni prawa, uznać za świadome ze strony ustawodawcy. Inną interpretację mogą jednak stosować urzędy skarbowe uznając, że popełnione zostało przeoczenie. Mogłoby dojść do sytuacji w której nieopodatkowanie np. darowizny znaku towarowego stanowić będzie zaległość podatkową.
Koszyk zakupów
Produkt został dodany do Twojego koszyka zakupów
Wyróżnione franczyzy
Costa Coffee
Kawiarnie
 400 000 zł
Yasumi Instytut Zdrowia i Urody
Gabinety kosmetyczne, hotele i obiekty SPA
200 000 zł
Xtreme KiDS
Sale zabaw dla dzieci
475 000 zł

Xtreme Fitness Gyms
Kluby fitness/siłownie
450 000 zł
Żabka
Sklepy typu convenience
5 000 zł
Synevo Punkty Pobrań
Punkty pobrań badań labolatoryjnych
100 000 zł
Erste Bank Polska
Placówki bankowe
25 000 zł
Carrefour
Sklepy convenience, minimarkety, supermarkety
100 000 zł
So Coffee
Kawiarnie
400 000 zł
Mydlarnia u Franciszka
Sklepy z kosmetykami naturalnymi
60 000 zł

Da Grasso
Pizzerie
200 000 zł

DDD Dobre Dla Domu
Sklepy z podłogami i drzwiami
65 000 zł

Z OSTATNIEJ CHWILI
POKAŻ WSZYSTKIE
Sfinks postawił na franczyzobiorców
Wszystkie sieci należące do Grupy Sfinks są już w całości franczyzowe. Jednocześnie ogólna liczba restauracji spadła o 10 proc.
Tibesti przyspiesza
W ostatnich miesiącach marka Tibesti uruchomiła dwa nowe lokale, a wkrótce pojawi się kolejny. Czy to dobry moment na otwarcie pizzerii?
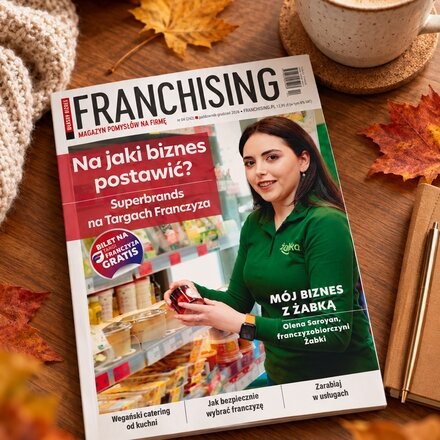
Na jaki biznes postawić?
Nowy „Własny Biznes FRANCHISING” już dostępny! Pomysły na biznes usługowy. Superbrands warte poznania. Wskazówki, jak wybrać wiarygodną franczyzę....
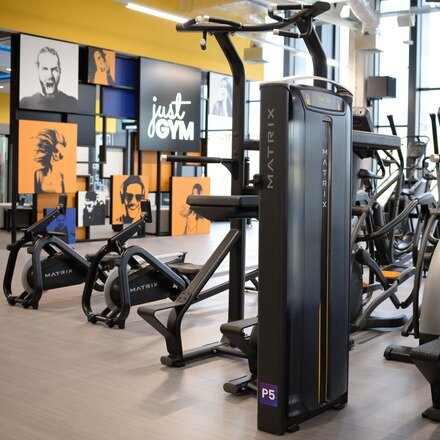
Medicover wchodzi we franczyzę fitness
Wielki debiut na rynku franczyzy. Grupa Medicover udostępnia licencję na autonomiczne siłownie Just GYM by Medicover.
