


Chłodniej w raju podatkowym
Ministerstwo Finansów chce wyeliminować możliwość wyprowadzania z Polski zysków firm.
Wprowadzenie mechanizmów eliminujących możliwość przesuwania dochodów do spółek w rajach
podatkowych – przewiduje projekt zmian w ustawach o podatkach dochodowych, przyjęty przez rząd.
Rządowy projekt nowelizacji: ustawy o podatku dochodowym od osób prawnych, ustawy o podatku
dochodowym od osób fizycznych oraz o zmianie niektórych innych ustaw wprowadza przepisy przewidujące
opodatkowanie dochodów z zagranicznych spółek kontrolowanych. Ma to eliminować wyprowadzaniu
z Polski zysków firm poprzez spółki położone w krajach o preferencyjnych systemach opodatkowania.
Projekt wprowadza definicję zagranicznej spółki kontrolowanej. Będzie to podmiot, mający 25 proc. udziału
w kapitale oraz głosu lub udziału w zysku, uzyskujący minimum 50 proc. przychodów o charakterze
finansowym, a ponadto położony w państwie o niskim poziomie opodatkowania (niższym o 25 proc.
od obowiązującej w Polsce stawki podatku dochodowego od osób prawnych).
Za zagraniczną spółkę kontrolowaną będzie także uznawany każdy podmiot położony w państwie, który
stosuje szkodliwą wobec Polski konkurencję podatkową oraz w krajach, z którymi nasz kraj nie stosuje
wymiany podatkowej. Wykaz takich państw będzie opublikowany w rozporządzeniu ministra finansów.
Pozostałe zmiany
Projekt doprecyzowuje sposób regulowania zobowiązań przez wykonanie świadczenia niepieniężnego.
W myśl proponowanych zmian dla podmiotu przekazującego świadczenie niepieniężne powstanie przychód
w wysokości wartości uregulowanego tym świadczeniem zobowiązania.
Projekt wyłącza dopuszczalność skorzystania ze zwolnienia od podatku wypłat dywidend i innych dochodów
(przychodów) z tytułu udziału w zyskach osób prawnych podlegających odliczeniu w spółce wypłacającej.
Odroczeniu będą podlegały dochody z tytułu wniesienia, np. przez uczelnie wyższe czy twórców, do spółki
kapitałowej wkładu niepieniężnego w postaci własności intelektualnej (patentu, praw autorskich, know-how)
na 5 lat od dnia objęcia w ten sposób udziałów bądź akcji.
Jeżeli płatnikowi zostanie przedłożony certyfikat rezydencji bez wskazanego okresu ważności, certyfikat ten
będzie dokumentował miejsce zamieszkania/siedziby podatnika przez okres kolejnych 12 miesięcy od dnia
jego wydania.
Ponadto zmianie ulegną zasady opodatkowania świadczeń otrzymywanych przez klientów banku, tzw.
cashback w związku z prowadzeniem rachunku bankowego podatnika przez opodatkowanie tych świadczeń
zryczałtowanym podatkiem dochodowym od osób fizycznych, a nie jak obecnie - według skali podatkowej.
Projekt przewiduje również nowe zwolnienia podatkowe, m.in. dla świadczeń otrzymywanych w wyniku
uwzględnienia złożonej skargi na przewlekłość postępowania, jak również wynagrodzenia za ustanowienie
służebności przesyłu.
- Projekt nowelizacji Ordynacji podatkowej ma stanowić potężne działo wymierzone w pozorne konstrukcje
prawne oraz nadużywanie postanowień umów o unikaniu podwójnego opodatkowania. Ustawodawca
parafrazując znane powiedzenie zdaje się kierować zasadą „chcesz mieć wpływy, to się zbrój”.
Wprowadzenie zmian posiada jednak drugie dno. Pozostawanie w tyle przez Ministerstwo Finansów
ze zmianami umów o unikaniu podwójnego opodatkowania, liche, powolne i wymagające inicjatywy urzędu,
działanie klauzuli zawartej w art. 199a Ordynacji podatkowej, często nieskuteczne w praktyce TIEA oraz
nieznajomość zagranicznych systemów podatkowych sprawia, że ustawodawca wybiera drogę na skróty.
Założenie jest dosyć proste. Zamiast kontroli u podatnika, tym razem to podatnik zasalutuje przed fiskusem.
Odkrywając wszystkie karty, będzie musiał zdać się na ocenę „niezależnego organu eksperckiego”,
finansowanego z budżetu państwa, którego przewodniczący ma być powoływany przez ... Ministra
Finansów. Swoją drogą Rada do spraw Unikania Opodatkowania będzie musiała zatrudnić bardzo mądrych
ludzi. Ocena skutków ekonomicznych i biznesowych zdarzenia, korzyści podatkowych, przepisów umowy
o unikaniu podwójnego opodatkowania, przepisów lokalnych państwa siedziby konstrukcji prawnej
oraz obiektywny osąd subiektywnego zamierzenia przedsiębiorcy - wymagać będzie wielu talentów.
I to wszystko w państwie, w którym - w zależności od województwa - interpretacja indywidualna dotycząca
tego samego stanu faktycznego, w tym samym stanie prawnym wskazuje inne skutki podatkowe -
komentuje Robert Nogacki, właściciel Kancelarii Prawnej Skarbiec.
Kancelaria Prawna Skarbiec, która specjalizuje się w kompleksowej obsłudze prawnej podmiotów
Koszyk zakupów
Produkt został dodany do Twojego koszyka zakupów
Wyróżnione franczyzy

Xtreme Fitness Gyms
Kluby fitness/siłownie
 450 000 zł
Xtreme KiDS
Sale zabaw dla dzieci
475 000 zł
Yasumi Instytut Zdrowia i Urody
Gabinety kosmetyczne, hotele i obiekty SPA
200 000 zł
Carrefour
Sklepy convenience, minimarkety, supermarkety
100 000 zł
Żabka
Sklepy typu convenience
5 000 zł
Synevo Punkty Pobrań
Punkty pobrań badań labolatoryjnych
100 000 zł
Erste Bank Polska
Placówki bankowe
25 000 zł
So Coffee
Kawiarnie
400 000 zł
LA WASH
Pralnie samoobsługowe
1 275 000 zł

DDD Dobre Dla Domu
Sklepy z podłogami i drzwiami
70 000 zł

Da Grasso
Pizzerie
200 000 zł
Costa Coffee
Kawiarnie
400 000 zł

Z OSTATNIEJ CHWILI
POKAŻ WSZYSTKIE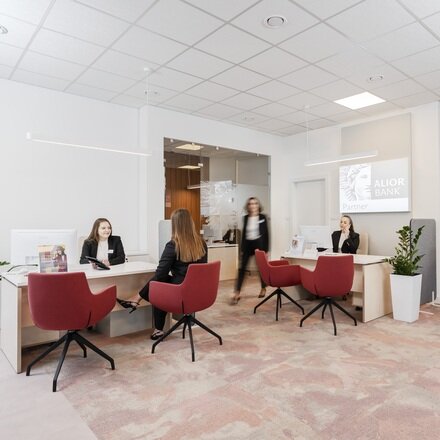
Klienci firmowi szansą na rozwój placówki partnerskiej
Placówka partnerska może zarabiać nie tylko na obsłudze klientów indywidualnych. Duży potencjał kryje się w firmach.
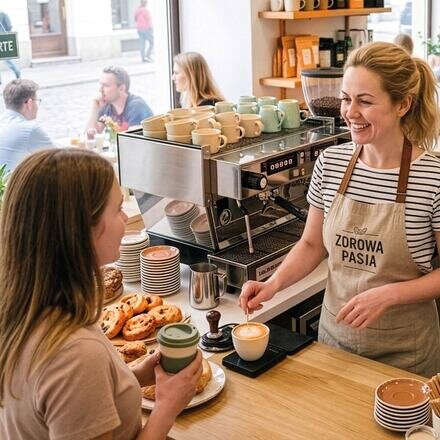
Dobre i złe praktyki franczyzobiorców
Co stoi za tym, że jedni franczyzobiorcy prężnie działają, otwierają kolejne lokalizacje, a inni po jakimś czasie zamykają swoje punkty?
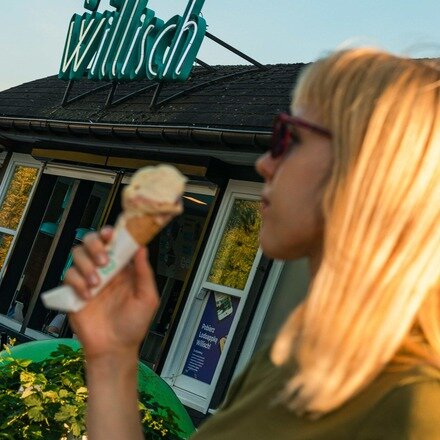
Przepis na lody
Lodziarnie Willisch chcą rozbudowywać sieć o 10 nowych lokalizacji rocznie.
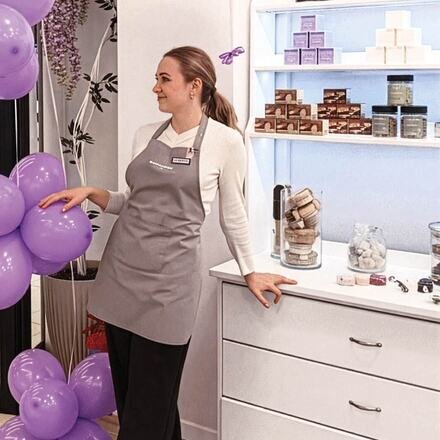
Pachnąco i z połyskiem
Diamenty i kosmetyki to zawsze dobre pomysły na prezenty. Mogą też być ciekawym pomysłem na biznes.